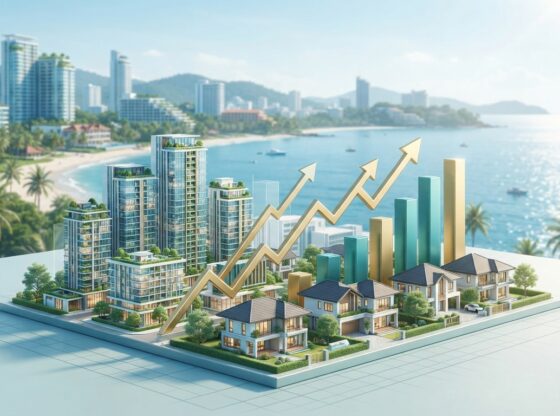
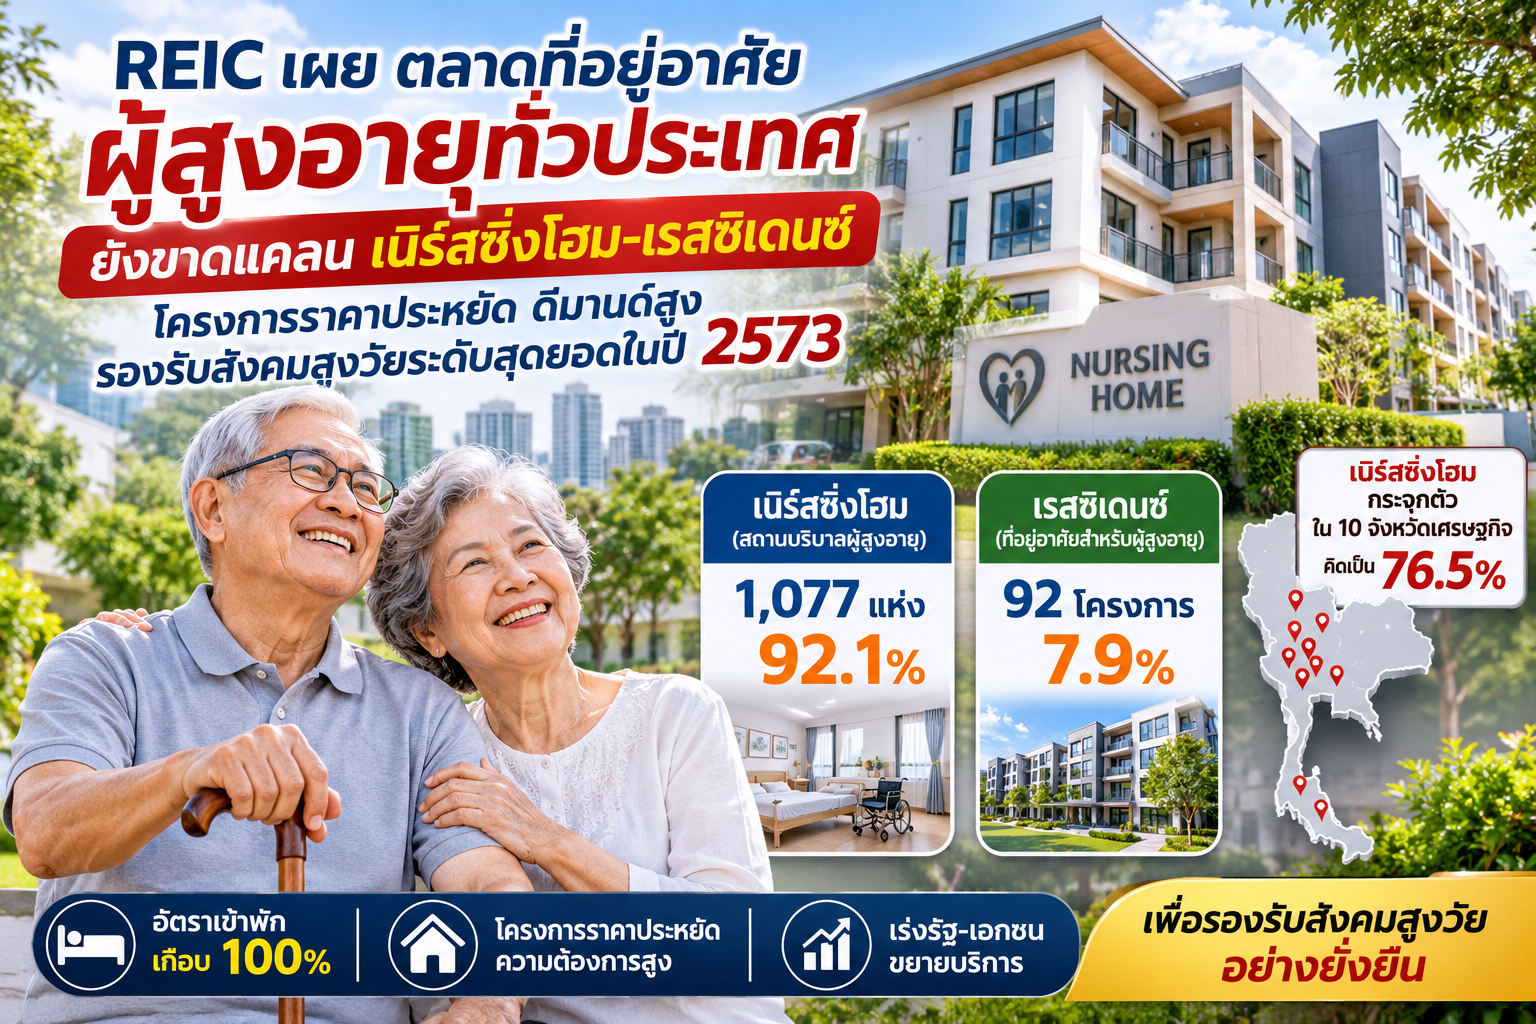
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยผลสำรวจสถานการณ์ที่อยู่อาศัยสำหรับผู้สูงอายุทั่วประเทศ ประจำไตรมาส 2 ปี 2569 พบว่า มีสถานประกอบการและโครงการที่อยู่อาศัยสำหรับผู้สูงอายุที่เปิดให้บริการรวม 1,169 แห่ง แบ่งเป็นสถานบริบาลผู้สูงอายุ หรือ Nursing Home จำนวน 1,077 แห่ง คิดเป็น 92.1% และโครงการที่อยู่อาศัยสำหรับผู้สูงอายุ หรือ Senior Residence จำนวน 92 โครงการ คิดเป็น 7.9% สะท้อนให้เห็นถึงการขยายตัวของตลาดที่อยู่อาศัยและบริการดูแลผู้สูงอายุ ท่ามกลางการเปลี่ยนผ่านโครงสร้างประชากรของประเทศไทย
เนิร์สซิ่งโฮมกระจุกตัวเมืองเศรษฐกิจ บางจังหวัดเตียงไม่เพียงพอ
ผลสำรวจด้านอุปทานพบว่า สถานบริบาลผู้สูงอายุส่วนใหญ่กระจุกตัวอยู่ในจังหวัดเศรษฐกิจหลัก โดย 10 จังหวัดที่มีจำนวนเตียงมากที่สุดมีรวมกัน 20,349 เตียง คิดเป็น 76.5% ของจำนวนเตียงทั่วประเทศ และมีอัตราการเข้าพักเฉลี่ย 74.9%
กรุงเทพมหานครมีจำนวนเตียงมากที่สุด 9,633 เตียง รองลงมาคือ นนทบุรี 3,076 เตียง ขณะที่อีก 10 จังหวัดซึ่งมีจำนวนเตียงน้อยที่สุดมีรวมกันเพียง 117 เตียง หรือ 0.4% ของทั้งประเทศ โดยบางจังหวัดมีอัตราการเข้าพักเต็มความสามารถรองรับ ได้แก่ สุโขทัย นครพนม และเพชรบูรณ์ สะท้อนให้เห็นถึงความไม่สมดุลระหว่างอุปทานกับความต้องการในแต่ละพื้นที่ และโอกาสในการพัฒนาสถานบริบาลผู้สูงอายุในจังหวัดที่ยังมีบริการไม่เพียงพอ
สำหรับอัตราค่าบริการของ Nursing Home ภาคเอกชนอยู่ที่ประมาณ 21,952–32,679 บาทต่อเดือน ส่วนสถานประกอบการของมูลนิธิอยู่ที่ 13,308–13,846 บาทต่อเดือน และภาครัฐอยู่ที่ 18,000–32,356 บาทต่อเดือน โดยระดับราคาขึ้นอยู่กับทำเลที่ตั้ง ขนาดสถานประกอบการ และรูปแบบการให้บริการดูแลผู้สูงอายุ
Senior Residence มีอุปทานกว่า 1.38 หมื่นหน่วย กทม.ขายหรือให้เช่าแล้ว 86.4%
ด้านโครงการที่อยู่อาศัยสำหรับผู้สูงอายุ หรือ Senior Residence พบว่ามีอุปทานรวม 13,836 หน่วย ในจำนวนนี้ขายหรือให้เช่าแล้ว 11,826 หน่วย คิดเป็น 85.5% เหลือหน่วยที่ยังเปิดขายหรือให้เช่าอีก 2,010 หน่วย
เมื่อจำแนกตามประเภทผู้พัฒนา พบว่า ภาครัฐมี 57 โครงการ รวม 10,514 หน่วย มียอดขายหรือให้เช่าแล้ว 92.3% ภาคเอกชนมี 30 โครงการ รวม 3,072 หน่วย มียอดขายหรือให้เช่าแล้ว 61.7% ส่วนโครงการของมูลนิธิมี 5 โครงการ รวม 250 หน่วย มียอดขายหรือให้เช่าแล้ว 91.2%
สำหรับทำเลที่มีจำนวนหน่วยมากที่สุด 10 จังหวัดแรก มีรวมกัน 9,478 หน่วย คิดเป็น 68.5% ของอุปทานทั้งหมด นำโดยจังหวัดสมุทรปราการ 1,886 หน่วย กรุงเทพมหานคร 1,767 หน่วย ซึ่งมียอดขายหรือให้เช่าแล้ว 86.4% และจังหวัดปทุมธานี 1,610 หน่วย โดยมียอดขายหรือให้เช่าแล้วสูงถึง 96.4% ขณะที่ 10 จังหวัดที่มีจำนวนหน่วยน้อยที่สุดมีรวมกัน 737 หน่วย และมียอดขายหรือให้เช่าแล้ว 84.9%
ตลาดเอกชนเน้นระดับบน ขณะที่ภาครัฐตอบโจทย์ที่อยู่อาศัยราคาประหยัด
ในด้านราคา พบว่าโครงการ Senior Residence มีความแตกต่างกันอย่างชัดเจนระหว่างภาครัฐและเอกชน โดยภาคเอกชนมุ่งเน้นตลาดระดับบน มีราคาขายเฉลี่ยอยู่ที่ 20.38–26.00 ล้านบาทต่อหลัง ขณะที่บ้านเดี่ยวในโครงการเอกชนบางกลุ่มมีราคาสูงสุดเฉลี่ยถึง 42.45 ล้านบาท ส่วนรูปแบบการเช่ามีค่าเช่าเฉลี่ยประมาณ 46,250–50,333 บาทต่อเดือน
ในทางตรงกันข้าม โครงการภาครัฐเน้นการจัดสวัสดิการเพื่อช่วยเหลือผู้สูงอายุ โดยมีค่าเช่าเฉลี่ยเพียง 1,731–2,172 บาทต่อเดือน สะท้อนให้เห็นถึงความแตกต่างของกลุ่มเป้าหมายและกำลังซื้อ รวมถึงช่องว่างของตลาดที่อยู่อาศัยสำหรับผู้สูงอายุในระดับราคาประหยัดถึงปานกลาง
โครงการราคาประหยัดและไม่มีค่าใช้จ่ายมีดีมานด์สูง อัตราเข้าพักเกิน 90%
อีกหนึ่งประเด็นสำคัญจากผลสำรวจ คือความต้องการที่อยู่อาศัยสำหรับผู้สูงอายุที่มีรายได้น้อย โดยโครงการที่ให้สิทธิอยู่อาศัยตลอดชีวิตโดยไม่มีค่าใช้จ่ายของภาครัฐ ซึ่งมีอยู่ 35 โครงการ และโครงการของมูลนิธิอีก 4 โครงการ มีอัตราการเข้าพักสูงถึง 91.2–94.3% แสดงให้เห็นถึงความต้องการที่อยู่อาศัยประเภทดังกล่าวที่ยังมีอยู่ในระดับสูง และจำนวนโครงการที่ยังไม่สามารถรองรับความต้องการได้อย่างทั่วถึง
นอกจากนี้ การกระจุกตัวของสถานบริบาลและโครงการที่อยู่อาศัยในจังหวัดเศรษฐกิจหลัก ยังเปิดโอกาสให้จังหวัดภูมิภาคที่มีอุปทานจำกัดเข้ามาพัฒนาตลาดได้มากขึ้น โดยเฉพาะพื้นที่ที่มีจำนวนสถานประกอบการเพียง 1–2 แห่ง แต่มีอัตราการเข้าพักเต็มความสามารถ เช่น สุโขทัย นครพนม และเพชรบูรณ์ ซึ่งสะท้อนโอกาสในการขยายการลงทุนด้าน Nursing Home และบริการดูแลผู้สูงอายุในอนาคต
เร่งเติมซัพพลายรองรับสังคมสูงวัยระดับสุดยอดในปี 2573
ภาพรวมตลาดที่อยู่อาศัยสำหรับผู้สูงอายุของไทยยังเผชิญความท้าทายทั้งด้านจำนวนอุปทานที่ไม่เพียงพอในบางพื้นที่ ความเหลื่อมล้ำด้านราคา และการกระจุกตัวของโครงการในจังหวัดเศรษฐกิจหลัก โดยเฉพาะกลุ่มที่อยู่อาศัยระดับราคาต่ำถึงปานกลาง ซึ่งยังมีความต้องการรองรับอีกจำนวนมาก
การเตรียมความพร้อมเข้าสู่สังคมสูงวัยระดับสุดยอด (Super-Aged Society) ในปี 2573 จึงเป็นโจทย์สำคัญของภาคอสังหาริมทรัพย์และธุรกิจบริการดูแลผู้สูงอายุ ที่ต้องเร่งพัฒนารูปแบบที่อยู่อาศัยให้สอดคล้องกับความต้องการของประชากรแต่ละกลุ่ม ทั้งด้านราคา ทำเล และระดับการดูแล โดยจำเป็นต้องอาศัยความร่วมมือจากภาครัฐ ภาคเอกชน และสถาบันการเงิน เพื่อเพิ่มโอกาสในการเข้าถึงที่อยู่อาศัยที่เหมาะสม และรองรับการเติบโตของตลาดผู้สูงอายุในระยะยาว