ตลาดอสังหาริมทรัพย์หลังสถานการณ์สงคราม (โดยเฉพาะข้อตกลงหยุดยิงระหว่างสหรัฐฯ-อิหร่าน) และวิกฤตพลังงานเริ่มคลี่คลาย กำลังอยู่ในช่วง “การปรับฐานเพื่อฟื้นความเชื่อมั่น” โดยตลาดระดับลักชัวรีในบางภูมิภาค เช่น ดูไบ กำลังเผชิญการชะลอตัวอย่างหนัก ขณะที่ภาพรวมระดับโลกและในไทยกำลังได้รับปัจจัยหนุนจากทิศทางดอกเบี้ยที่เริ่มชะลอการปรับขึ้น ซึ่งช่วยลดต้นทุนการกู้ยืม
กระแสการโยกย้ายเงินทุนสู่ทำเลปลอดภัย (Capital Flight)
– การโยกย้ายเงินทุนสู่เมืองปลอดภัย: จากความตึงเครียดในตะวันออกกลาง ส่งผลให้กลุ่มลูกค้าระดับบน (High-Net-Worth Individuals) ชะลอการลงทุนในดูไบและอาบูดาบี โดยหันไปซื้ออสังหาริมทรัพย์ในเมืองหลักของยุโรปและเอเชีย เช่น ลอนดอน, มิลาน และสิงคโปร์แทน
– การหั่นราคาเพื่อระบายสต็อก (Price Correction): ตลาดวิลล่าหรูและคอนโดมิเนียมในดูไบพบการปรับลดราคาลงประมาณ 20% – 25% เนื่องจากความต้องการลดลงอย่างฉับพลัน
ต้นทุนการก่อสร้างและราคาที่อยู่อาศัย
– การชะลอตัวของต้นทุน: แม้ราคาน้ำมันดิบโลกจะปรับตัวลดลงมาอยู่ที่ราว 80 กว่าดอลลาร์สหรัฐต่อบาร์เรล (จากเดิมที่พุ่งสูงในช่วงวิกฤต) แต่ช่วงรอยต่อนี้ผู้ประกอบการยังคงต้องแบกรับต้นทุนการก่อสร้างและค่าขนส่งที่สะสมมาจากช่วงวิกฤต
– การขึ้นราคาบ้าน: โครงการใหม่ๆ ยังคงเผชิญแรงกดดัน โดยเฉพาะกลุ่มตลาดระดับกลางถึงล่างที่อาจเห็นการปรับราคาขึ้นราว 5 – 10% ตามต้นทุนที่แท้จริง
ทิศทางอัตราดอกเบี้ยและการฟื้นตัวของสินเชื่อ
– อัตราดอกเบี้ยที่เริ่มนิ่ง: การที่สถานการณ์ความขัดแย้งเริ่มคลี่คลายช่วยลดแรงกดดันด้านเงินเฟ้อ ทำให้ธนาคารกลางหลายประเทศ (เช่น สหราชอาณาจักร) รวมถึงในระดับภูมิภาค อาจคงหรือชะลอการขึ้นอัตราดอกเบี้ย ซึ่งส่งผลดีต่อการตัดสินใจซื้ออสังหาริมทรัพย์ของผู้บริโภค
– สภาพคล่องของตลาด: เมื่อความกลัวเรื่องภาวะเศรษฐกิจถดถอยลดลง จะส่งผลให้ภาคธุรกิจและการจ้างงานฟื้นตัว ซึ่งเป็นตัวขับเคลื่อนให้กำลังซื้อในตลาดอสังหาริมทรัพย์กลับมาคึกคักมากขึ้น
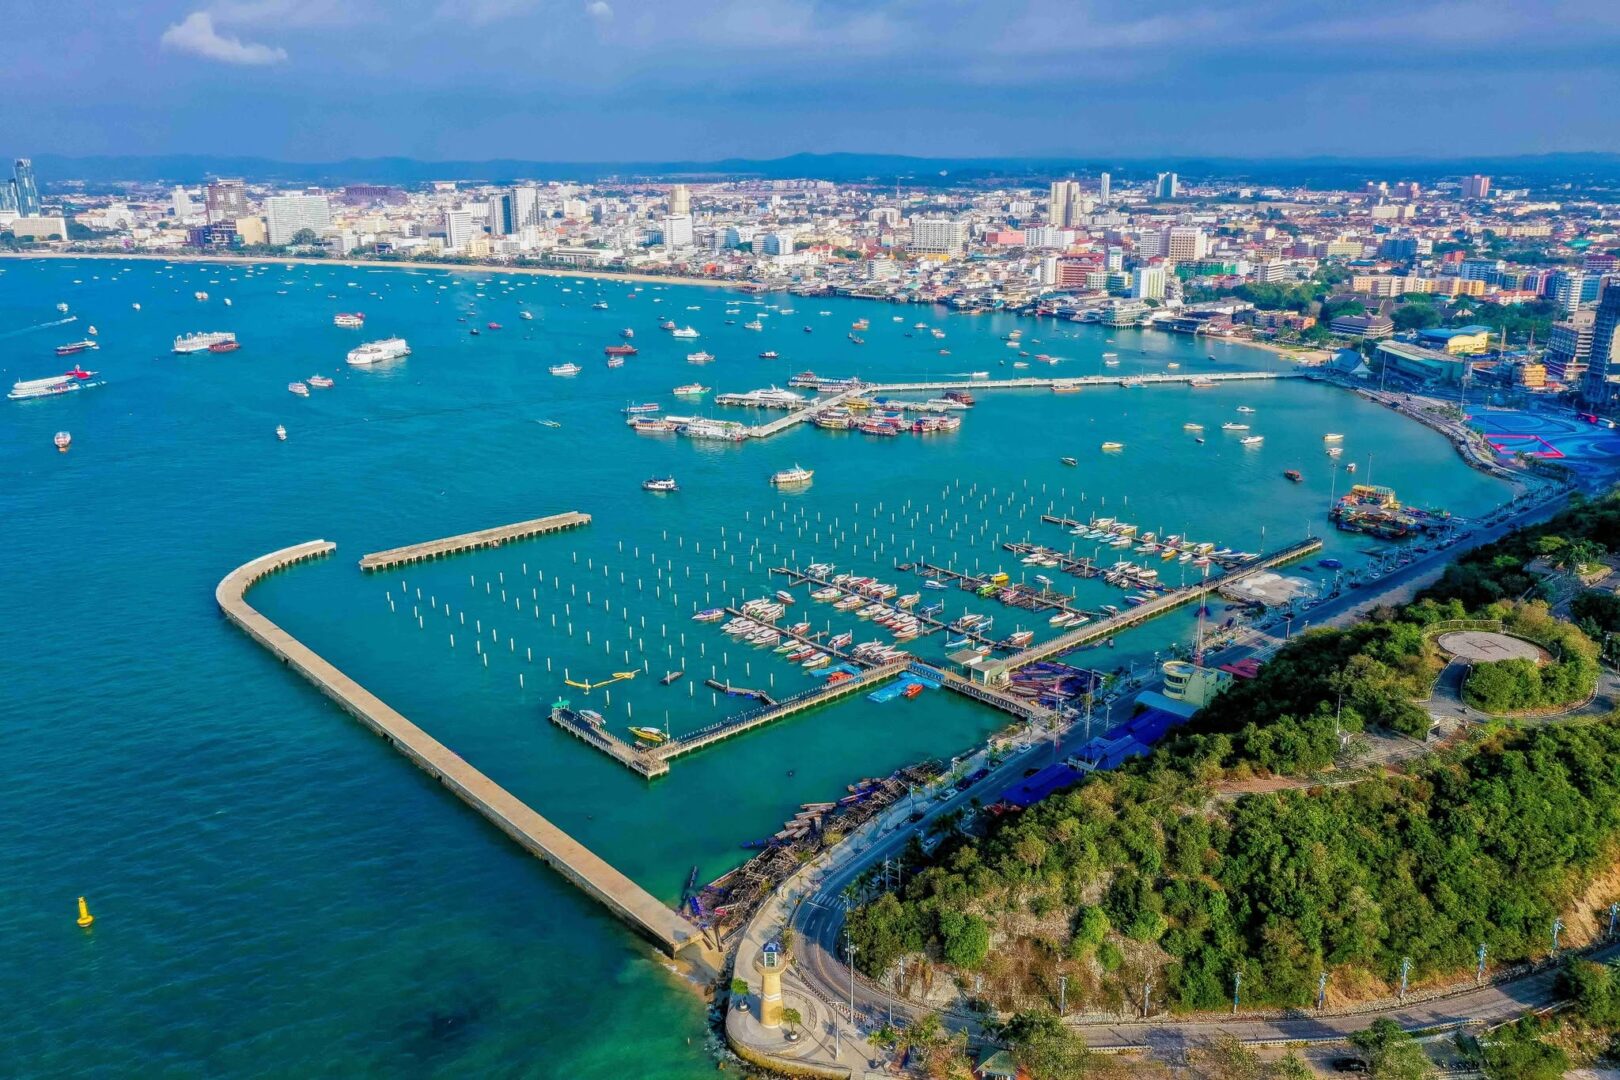
ภาพรวมตลาดอสังหาริมทรัพย์ทางฝั่งตะวันออก
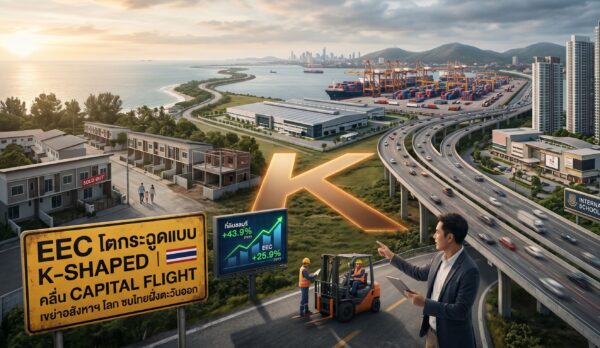
โดยเฉพาะย่านบางนา และพื้นที่เขตพัฒนาพิเศษภาคตะวันออก หรือ EEC: ชลบุรี, ระยอง, ฉะเชิงเทรา กำลังส่งสัญญาณการฟื้นตัวในลักษณะ “K-Shaped” อย่างชัดเจน ซึ่งเป็นการเติบโตแบบไม่เท่าเทียมกันระหว่างกลุ่มทุนต่างชาติ/ตลาดระดับบน กับกลุ่มกำลังซื้อในประเทศระดับกลาง-ล่าง
แนวโน้มสำคัญของอสังหาริมทรัพย์ฝั่งตะวันออก สรุปได้ดังนี้:
1. ราคาที่ดินพุ่งกระฉูดสวนกระแสเศรษฐกิจ
ที่ดินเปล่าร้อนแรงมาก: รายงานดัชนีราคาที่ดินเปล่าก่อนพัฒนาระบุว่าราคาที่ดินในพื้นที่ EEC พุ่งสูงขึ้นเฉลี่ยถึง 25.9% (YoY)
ชลบุรี-ระยอง นำโด่ง: จังหวัดชลบุรีมีราคาที่ดินทะยานขึ้นสูงที่สุดถึง 43.9% (YoY) ตามมาด้วยระยอง 25.6% (YoY) โดยทำเลดาวรุ่งที่มีการปรับตัวสูงสุดคือ อำเภอบ้านค่าย (ระยอง), อำเภอพานทอง (ชลบุรี) และอำเภอเมืองระยอง
ปัจจัยหนุน: ได้แรงส่งหลักจากการย้ายฐานทุนของนักลงทุนต่างชาติ (โดยเฉพาะทุนจีนและญี่ปุ่น) ที่เข้ามาตั้งฐานการผลิตอุตสาหกรรมแห่งใหม่ ทำให้มีความต้องการซื้อที่ดินเพื่อพัฒนานิคมอุตสาหกรรมและคลังสินค้าสูงมาก
2. ตลาดที่อยู่อาศัยระดับกลาง-บน และกลุ่มเช่า (Expat/ท่องเที่ยว)
พัทยาและหัวเมืองท่องเที่ยวฟื้นตัวเด่น: ตลาดคอนโดมิเนียมและ Branded Residences ในชลบุรี (โดยเฉพาะพัทยา) ได้อานิสงส์เต็มที่จากการฟื้นตัวของภาคการท่องเที่ยวและการกลับมาของกำลังซื้อต่างชาติ
ระยองเน้นกลุ่มนิคมอุตสาหกรรม: โครงการแนวราบ (บ้านเดี่ยว, บ้านแฝด) ในจังหวัดระยองได้รับแรงหนุนจากดีมานด์ของกลุ่มวิศวกร แรงงานทักษะสูง และผู้บริหารที่ย้ายเข้ามาทำงานตามนิคมอุตสาหกรรมต่างๆ
3. ตลาดระดับกลาง-ล่าง ยังเปราะบาง (กลุ่มทาวน์เฮาส์)
ความท้าทายจากอัตราดอกเบี้ยและหนี้สิน: ตลาดทาวน์เฮาส์ซึ่งเป็นสินค้าหลักของแรงงานระดับปฏิบัติการในท้องถิ่นเผชิญภาวะชะลอตัว เนื่องจากกลุ่มผู้ซื้อเจอปัญหากำลังซื้ออ่อนแอ หนี้ครัวเรือนสูง และความเข้มงวดของสถาบันการเงินในการปล่อยสินเชื่อบ้าน (ยอดปฏิเสธสินเชื่อสูง)
ผู้ประกอบการปรับพอร์ต: กลุ่มผู้พัฒนาอสังหาริมทรัพย์จึงชะลอการเปิดโครงการใหม่ในเซ็กเมนต์นี้ และเน้นการระบายสต็อกคงค้างเพื่อรักษาสภาพคล่อง
4. “บางนา-ตราด” ประตูยุทธศาสตร์เชื่อมตะวันออก
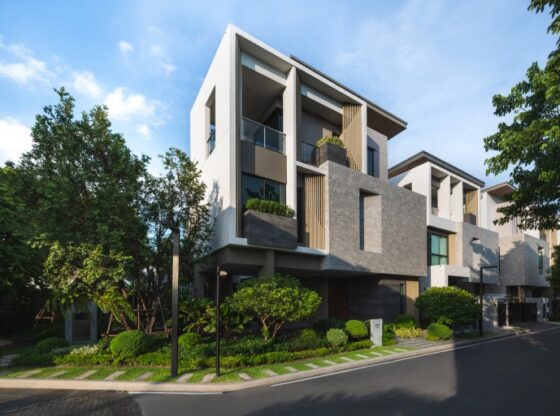
ศูนย์กลางการอยู่อาศัยแนวราบระดับลักชัวรี: ทำเลย่านบางนาเติบโตแบบก้าวกระโดดในฐานะจุดเชื่อมต่อระหว่างกรุงเทพฯ และ EEC มีการเกิดขึ้นของโครงการบ้านเดี่ยวระดับบน (Luxury ถึง Super Luxury) ทาวน์โฮมพรีเมียม คอมมูนิตี้มอลล์ขนาดใหญ่ และโรงเรียนนานาชาติ ทำให้ทำเลนี้กลายเป็นโซนพักอาศัยระดับพรีเมียมของทั้งชาวไทยและชาวต่างชาติ
บทสรุปและคำแนะนำในการลงทุน
หากคุณสนใจลงทุนในฝั่งตะวันออก อสังหาฯ เชิงพาณิชย์ (นิคมอุตสาหกรรม/คลังสินค้า) และ คอนโดมิเนียมเพื่อการปล่อยเช่าแก่ชาวต่างชาติ (กลุ่มผู้บริหารนิคมฯ หรือนักท่องเที่ยว) ถือเป็นกลุ่มที่มีแนวโน้มเติบโตโดดเด่นที่สุด ส่วนตลาดบ้านแนวราบในประเทศควรเน้นระดับราคาเจาะกลุ่มระดับกลาง-บน ที่มีกำลังซื้อแข็งแกร่งและไม่มีปัญหาในการขออนุมัติสินเชื่อ
“…ส่วนผู้ประกอบการจำเป็นต้องปรับกลยุทธ์ หันมาเน้นการบริหารกระแสเงินสด ชะลอการเปิดโครงการในกลุ่มที่ยอดปฏิเสธสินเชื่อสูง และหันไปจับตลาดที่พึ่งพาสินเชื่อน้อยลง”
ข้อมูลโดย : ศูนย์ข้อมูลอสังหาริมทรัพย์
เรื่องโดย : VANIDA LOU.